住宅ローン控除 確定申告&年末調整 完全マニュアル
こんにちは!福岡不動産研究所 お客様サポート担当です
マイホームをご購入・ご入居された皆様、新生活はいかがでしょうか?
マイホームに入居された最初の1年目(翌年1月〜3月)に必ず必要になるのが「住宅ローン控除(住宅借入金等特別控除)の確定申告」です。
「どんな書類が必要なの?」「スマホでどうやって入力するの?」「中古住宅で建物と土地の金額が分かれていない場合は?」といったお客様からのご質問にお応えするため、ご自宅のスマホで完結できる完全保存版マニュアルをブログにまとめました!ぜひブックマークしてご活用ください✨
住宅ローン控除
確定申告&年末調整 完全マニュアル
マイホーム入居1年目の確定申告から2年目以降の年末調整まで、
必要書類の見本・築年数ルール・スマホ操作手順をすべて網羅!
1. 住宅ローン控除の基本と全体の流れ
住宅ローンを利用してマイホームを購入・新築された方が、毎年の住宅ローン年末残高の0.7%に相当する金額について、所得税(および一部住民税)の還付・減税を受けられる制度です。
会社員(給与所得者)の方も、入居した最初の1年目だけは必ずご自身で「確定申告」を行う必要があります。
■ 住宅の種類・性能区分と借入限度額・控除期間一覧(控除率:0.7%)
お住まいの住宅性能や世帯要件によって、控除の対象となる借入限度額と控除期間が決まります(所得要件:2,000万円以下/床面積要件:原則50㎡以上 ※緩和措置あり)。
| 住宅の性能区分 | 新築/既存 | 借入限度額 (カッコ内は子育て世帯等※) |
控除期間・必要証明書類 |
|---|---|---|---|
| 長期優良住宅 低炭素住宅 |
新築・買取再販 | 4,500万円(5,000万円) | 13年間 認定通知書+住宅用家屋証明書等 |
| 既存(中古) | 3,500万円(4,500万円) | ||
| ZEH水準省エネ住宅 | 新築・既存とも | 3,500万円(4,500万円) | 13年間 建設住宅性能評価書 等 |
| 省エネ基準適合住宅 | 新築・既存とも | 2,000万〜3,000万円(最大4,000万円) ※建築確認時期・入居年により適用枠が異なります |
10年間または13年間 建設住宅性能評価書 等 |
| その他住宅(一般住宅) | 既存(中古) ※新築は対象外 |
2,000万円 | 10年間 (※省エネ証明書は不要) |
※子育て世帯等:「19歳未満の子を有する世帯」または「夫婦のいずれかが40歳未満の世帯」に適用される上乗せ措置です。
2. 事前準備チェックリスト(手元に揃える機器・書類一覧)
スマホ申告(e-Tax)を行う方も、書面で提出される方も、まず以下のアイテムと書類がお手元にあるか確認しましょう!
・② 署名用電子証明書のパスワード(英数字6〜16文字)
※マイナンバーカードを使ってe-Tax申告すると、2年目以降の年末調整で「証明書データ」の自動取込も利用できて大変便利です!(書面申告の場合は本人確認書類のコピー台紙貼付や認印等が必要です)
・法務局で取得する場合の料金目安:戸建て=土地謄本+建物謄本(1,200円)/マンション=建物のみ(600円)
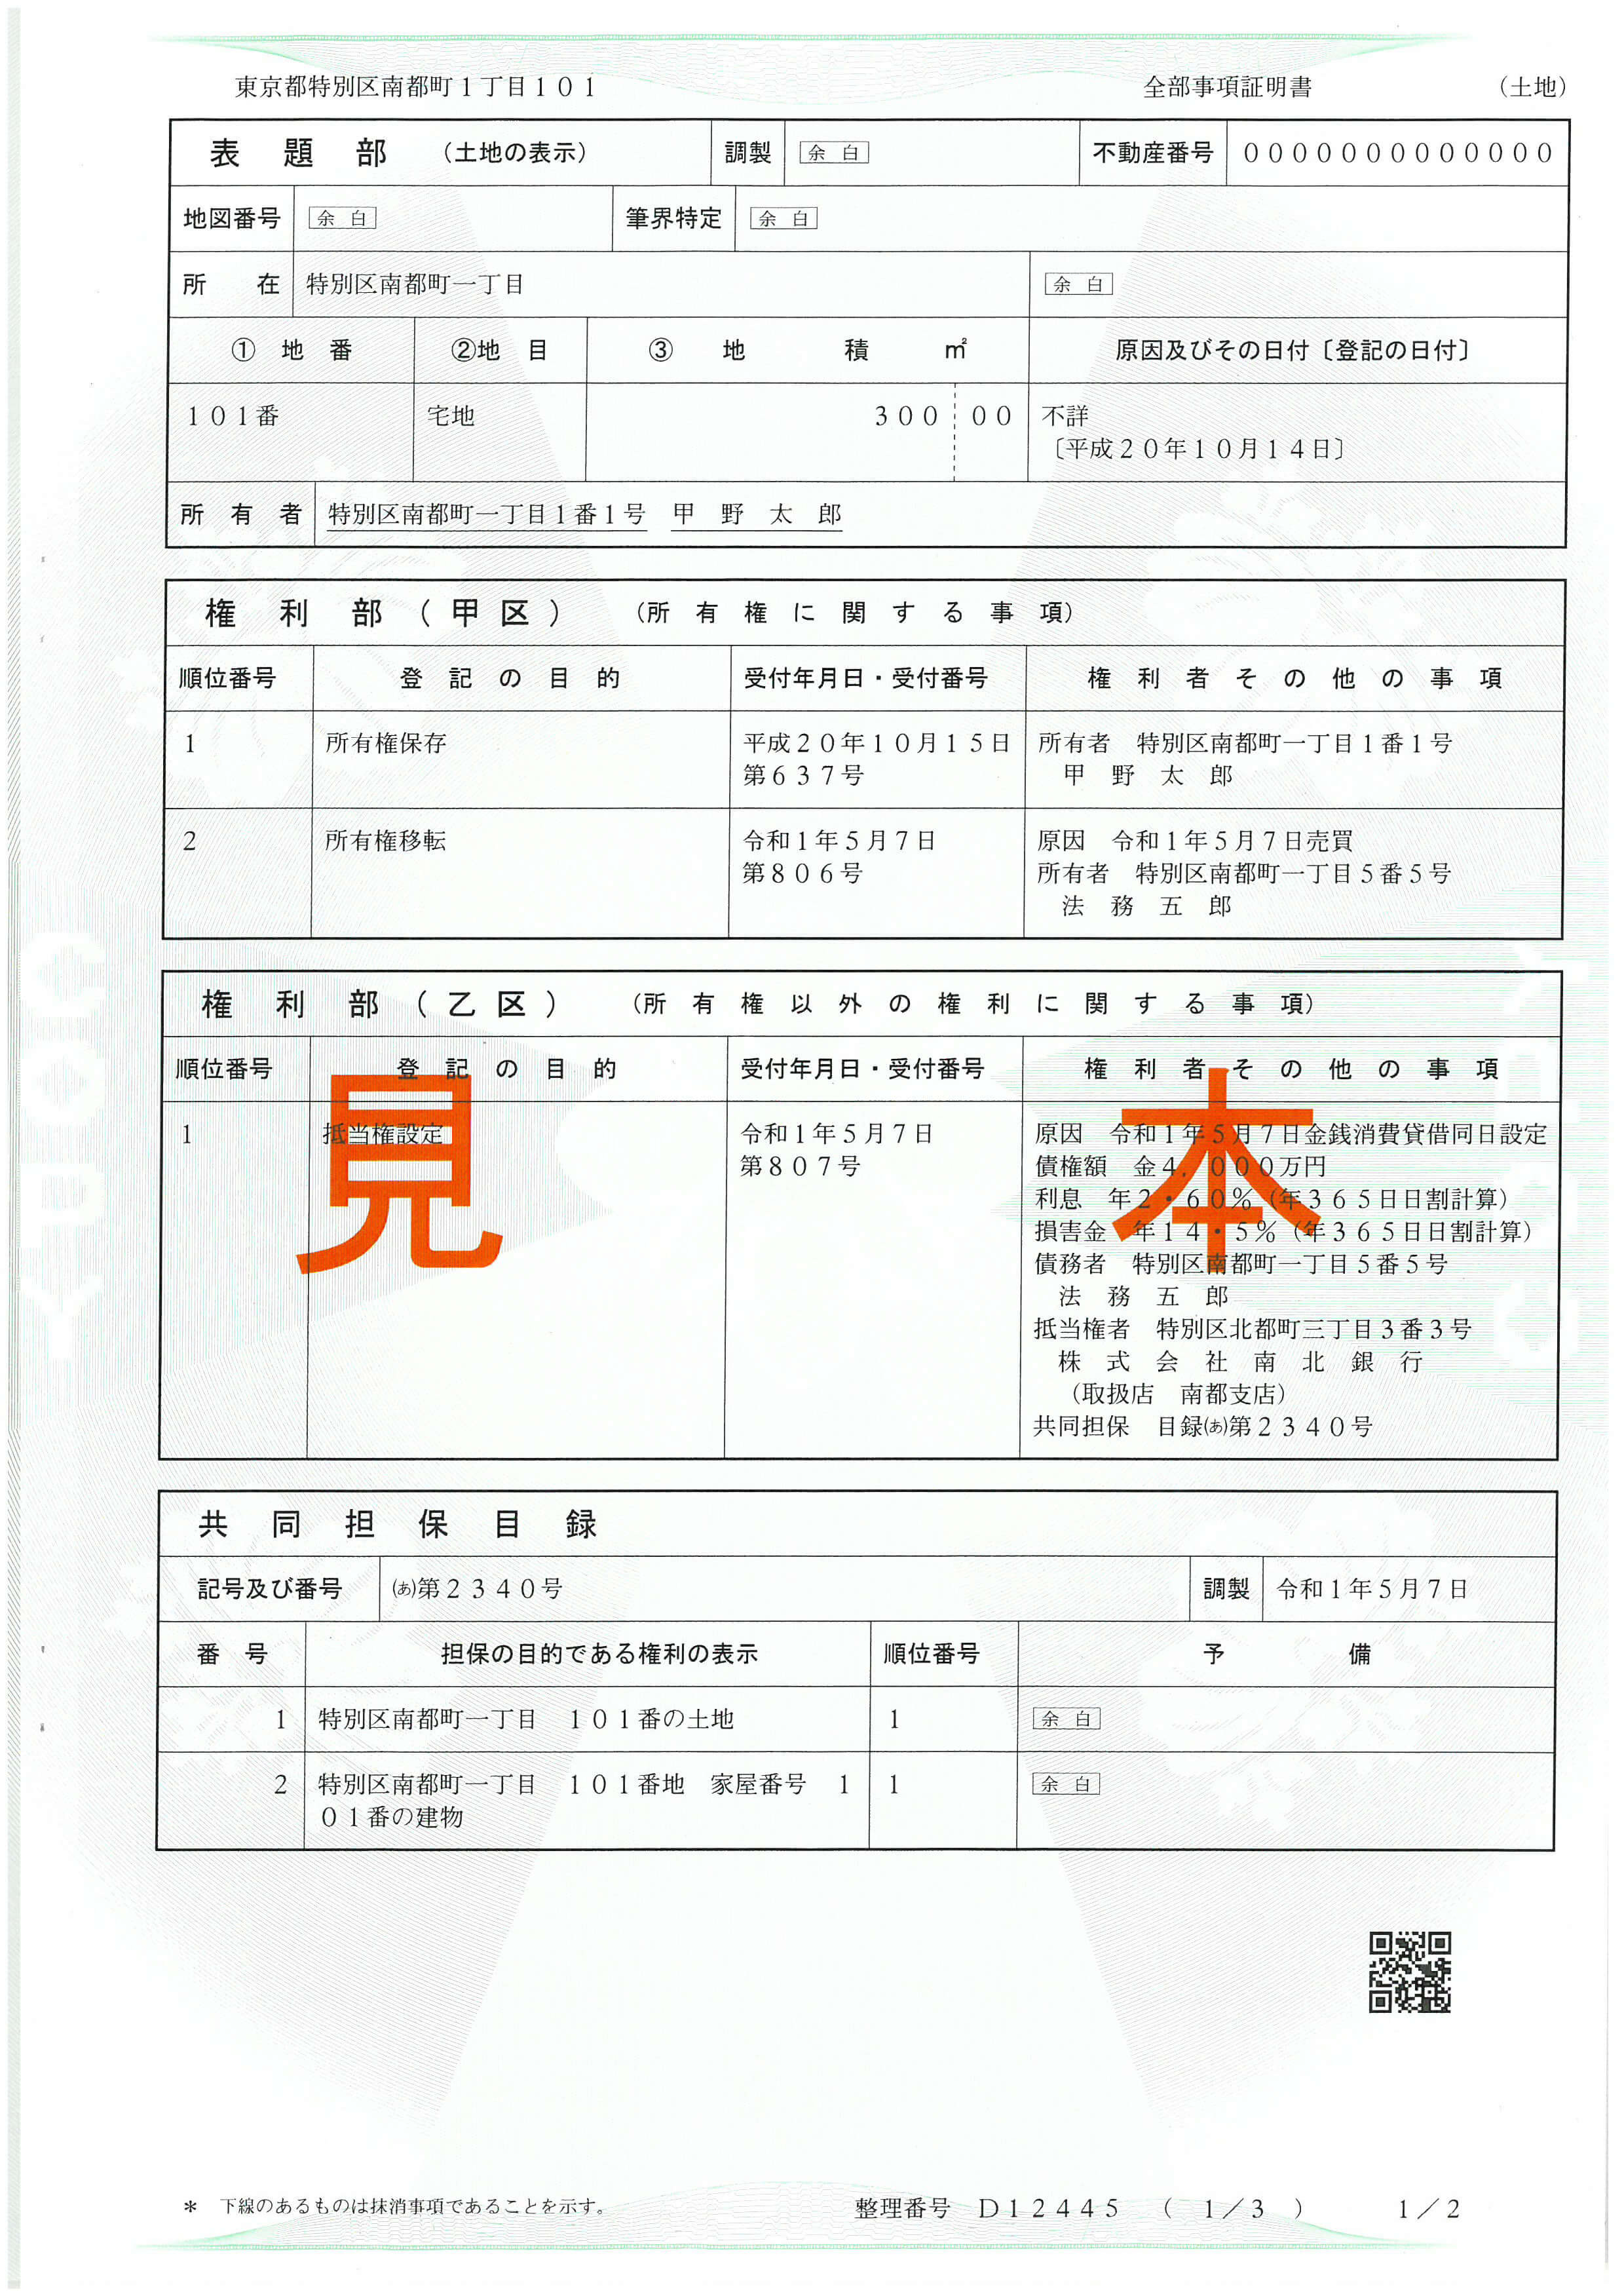
・スマホ入力画面で右上の「不動産番号(13桁)」を入力すれば、原本の提出(郵送・添付)を省略できます!
・認定長期優良住宅・低炭素建築物の場合:「認定通知書」および「住宅用家屋証明書」等の両方の提出が必要です(一般の中古住宅等で省エネ物件でない場合は不要です)。
・ふるさと納税をされた方は「寄附金受領証明書」、医療費控除や株式の特定口座等の書類
3. 【画像で確認】これを準備すればOK!重要書類の見本ガイド
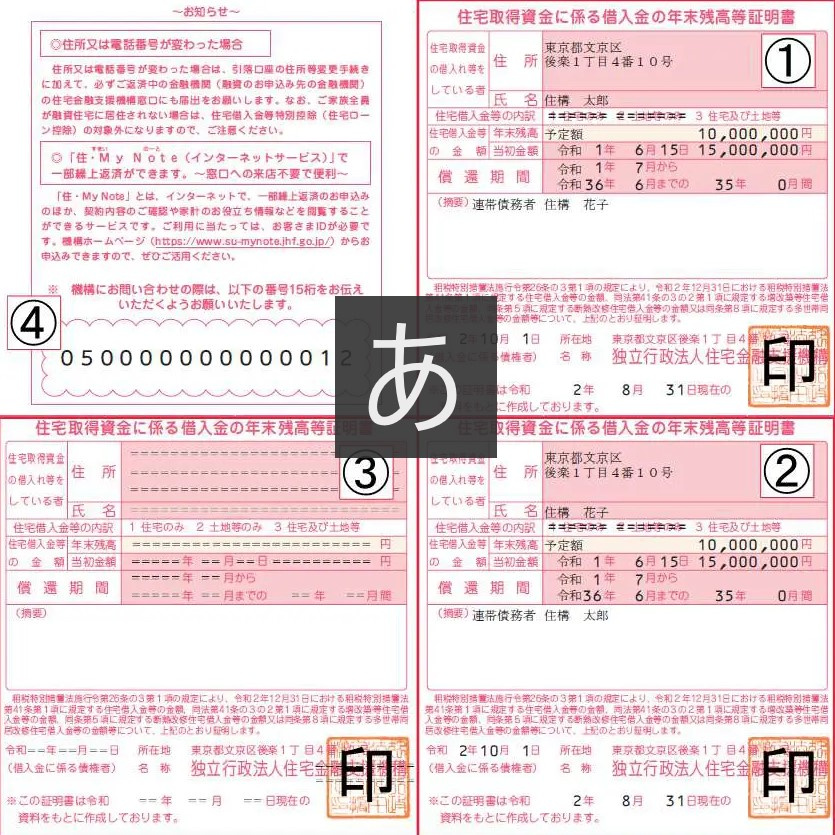
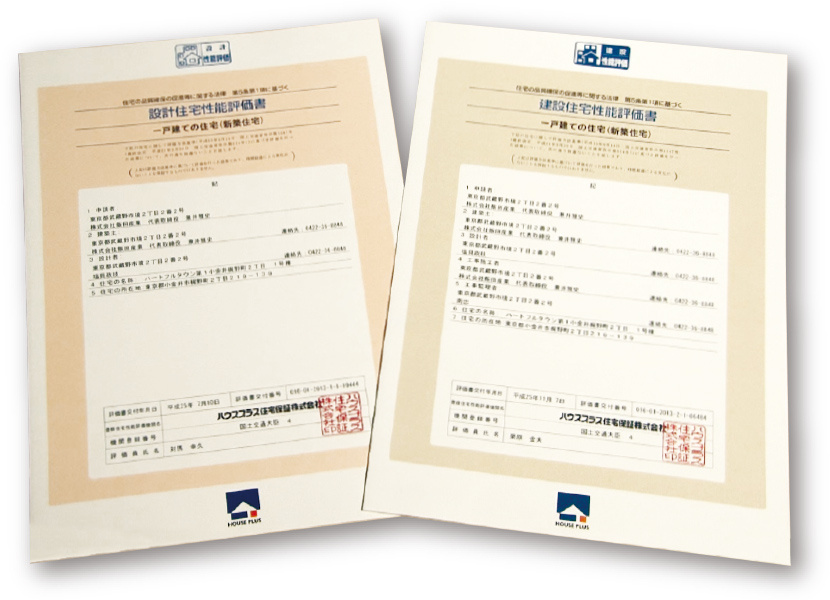
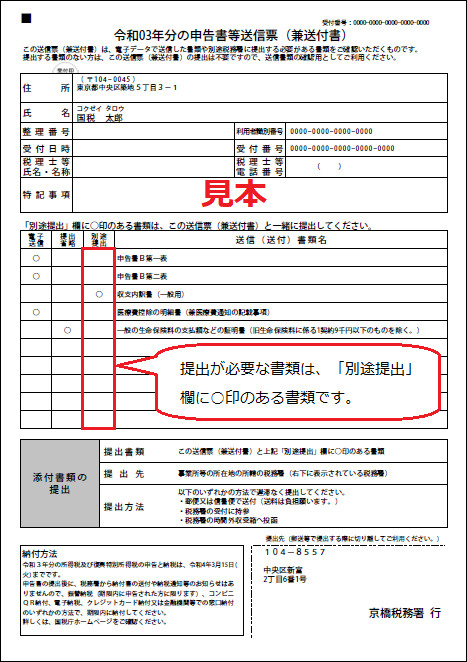
「どの書類を準備すればいいかわからない」という方は、以下の4つの見本画像と同じ見た目の書類をお手元のファイルや郵便物から探してご準備ください!
3-2.【重要】省エネ証明書等の「有効期限(調査日)」と「築年数・入居期限」の縛り
住宅ローン控除において、省エネ性能等を証明する書類や対象物件には、「書類の調査日・評価日(有効期間)」と「物件の築年数(耐震基準)」に関して明確なルール(期限・条件)があります。
特に中古住宅(既存住宅)の場合、新築時に発行された古い評価書をそのまま使えないケースが多いため必ずご確認ください。
① 書類自体の取得時期・有効期限の縛り(最重要)
| 物件の区分 | 建設住宅性能評価書の写し | 住宅省エネルギー性能証明書 |
|---|---|---|
| 新築住宅 | 引渡し(取得)前までに評価されたもの (原則、竣工・入居時に発行された原本の写し) |
原則として家屋の取得日(引渡し日)前に家屋調査が終了しているもの (※2026年1〜3月入居の場合は2027年3月31日までの調査終了で可とする経過措置あり) |
| 中古住宅 (既存住宅) |
家屋の取得日前2年以内に評価されたもののみ有効 | 家屋の取得日前2年以内、または取得日以後6ヶ月以内に「証明のための家屋調査」が終了しているもの (※2026年1〜3月入居は2027年3月31日までの調査終了で可) |
売主様から「新築時の建設住宅性能評価書(原本)」を引き継いでいても、発行から2年以上経過している場合(=築2年超の中古住宅の場合)、その評価書は住宅ローン控除の添付書類としてそのまま使えません!
もし今回の手続きが「築2年を超える中古住宅」であり、お手元にあるのが「新築当時の建設住宅性能評価書」である場合は、そのまま税務署へ提出しても期限切れで認められない可能性が高いです。この場合、新築時の評価書や設計図書などを基に、建築士事務所や登録住宅性能評価機関に依頼して改めて現地調査等を行い、「住宅省エネルギー性能証明書」を新規発行(取得前2年〜取得後6ヶ月以内に調査完了 ※または経過措置期限内)してもらう必要があります。早めにお手元の書類の「交付年月日(評価日)」をご確認ください。
② 物件の「築年数(耐震基準)」・認定住宅の名義変更・入居期限の縛り
・1982年(昭和57年)1月1日以降に建築されたもの(新耐震基準):築年数の上限はありません。築25年でも築40年でも住宅ローン控除の対象になります。
・1981年(昭和56年)12月31日以前に建築されたもの(旧耐震基準):そのままでは対象外ですが、「耐震基準適合証明書」「建設住宅性能評価書(耐震等級1以上)」「既存住宅売買瑕疵保険の付保証明書」のいずれかを取得(取得日前2年以内に調査・評価されたもの)して新耐震基準相当であることを証明できれば、築年数に関わらず対象になります。
・取得時期:建物の取得(引渡し)後、所有権移転登記(または保存登記)を行う前に市区町村で取得します(通常は登記時に司法書士が取得し、完了書類に同封されています)。
・築年数要件:原則「1982年1月1日以降の建築(新耐震基準)」であれば築年数制限なしで発行されます。
・中古住宅で前所有者(売主)から認定住宅を引き継ぐ場合、売買によって所有者が変わるため、所管行政庁で「変更認定申請(名義変更)」を行い、買主様名義の「変更認定通知書」の交付を受ける(または承継の手続きを行う)必要があります。
・住宅ローン控除全般の基本要件として、物件を取得(引渡し)してから「6ヶ月以内」に入居(居住開始)し、その年の12月31日まで引き続き住んでいることが必須条件となります。
4. スマホ入力の前に確認!「事前入力メモ」と価格按分ガイド
スマホ画面を開いてから書類を探すと時間がかかり、タイムアウトや入力ミスの原因になります。
特に「土地と建物の価格が契約書で分かれていない場合」は、売主が「不動産会社(課税事業者)」か「個人(非課税)」かによって入力方法が全く異なります!まず下の解説を確認しましょう。
【最重要解説】売買契約書で「建物」と「土地」の価格が分かれていない場合の対処法
(新築・買取再販など/契約書に消費税額の記載あり)
【特徴】土地は非課税、建物にのみ消費税(10%)がかかるため、契約書の「(うち消費税額○○円)」という記載から建物価格と土地価格を正確に逆算(按分)できます。
① 住宅(建物)の税抜価格 = 消費税及び地方消費税の合計額 ÷ 0.10(税率10%)
② 住宅(建物)の取得対価の額(税込) = ①で出した建物の税抜価格 + 消費税額
③ 土地の取得対価の額 = 売買代金総額(税込) - ②の建物の取得対価(税込)
(個人間売買の中古戸建・マンション/消費税は非課税で記載なし)
【お客様が一番困惑するポイント!】
売主が「個人」の中古住宅は、建物にも消費税がかかりません(消費税0円・非課税)。そのため上の消費税逆算式は使えず、「どうやって土地と建物を分ければいいの?」と皆様迷われます。
ご安心ください!以下の方法でそのまま入力できます:
無理に土地と建物の価格を分ける(按分する)必要はありません!
国税庁のスマホ申告画面には、契約書で価格が分かれていない方向けに「建物と土地の価格が分かれていない(一括で入力する)」という選択肢(または合計額入力欄)が用意されています。そこに売買契約書の「総額」をそのまま入力すればOKです(住宅と土地の合算額と年末残高を比較して控除額が自動計算されます)。
売買契約と同時に交わした覚書や、市区町村の「固定資産税評価証明書(または課税明細書)」の建物評価額と土地評価額の比率(割合)で売買代金を按分して算出することも可能です。
スマホ入力前に控えておく「事前入力メモ」項目一覧
スマホで入力を始める前に、以下の数字をお手元のメモ用紙に控えておくとスムーズです!
| 区分・項目 | 見る書類・計算と入力の注意点 | メモする内容 |
|---|---|---|
| ■ 住宅に居住を始めた年月日 | 住民票の転入日または実際に新居へ住み始めた日(引渡しから6ヶ月以内に入居し年末まで居住が必要) | 令和◯年◯月◯日 |
| ■ 契約締結年月日 | 「売買契約書(写)」または「工事請負契約書(写)」に記載されている契約日 | 区分:新築/買取再販/中古 建物・土地の契約日 |
| ■ 住宅(建物)・土地の取得対価の額 | ・業者売主:消費税込みの建物金額と土地金額 ・個人売主の中古(非課税・内訳なし):契約書の売買代金総額(仲介手数料や登記費用は含めません) |
建物(税込):◯◯円 (内、消費税:◯◯円) 土地(非課税):◯◯円 ※内訳なし一括総額:◯◯円 |
| ■ 住宅の床面積・土地の面積 (小数点第2位まで) |
「全部事項証明書」の表題部を確認。戸建てで複数階ある場合は各階の床面積の合計。右上の「不動産番号(13桁)」も控えます。 | 建物床面積:◯◯.◯◯㎡ 土地面積:◯◯.◯◯㎡ 不動産番号(13桁) |
| ■【マンションのみ】 専有面積と1棟全体の面積 |
①自己の専有部分の床面積/②1棟の住宅の総床面積(各階の合計)/③1棟の土地の面積(敷地権の目的たる土地) | 専有床面積:◯◯.◯◯㎡ 1棟総床面積:◯◯.◯◯㎡ 1棟土地面積:◯◯.◯◯㎡ |
| ■【共有名義のみ】 自己の持分 |
夫婦ペアローン等の共有名義の場合、「登記事項証明書」の権利部(甲区)に記載されている持分割合 | 住宅の持分:◯分の◯ 土地の持分:◯分の◯ |
| ■ 補助金等の額 | 国や自治体から交付される補助金がある場合、「交付決定通知書」等の金額 | なし/あり(◯◯円) |
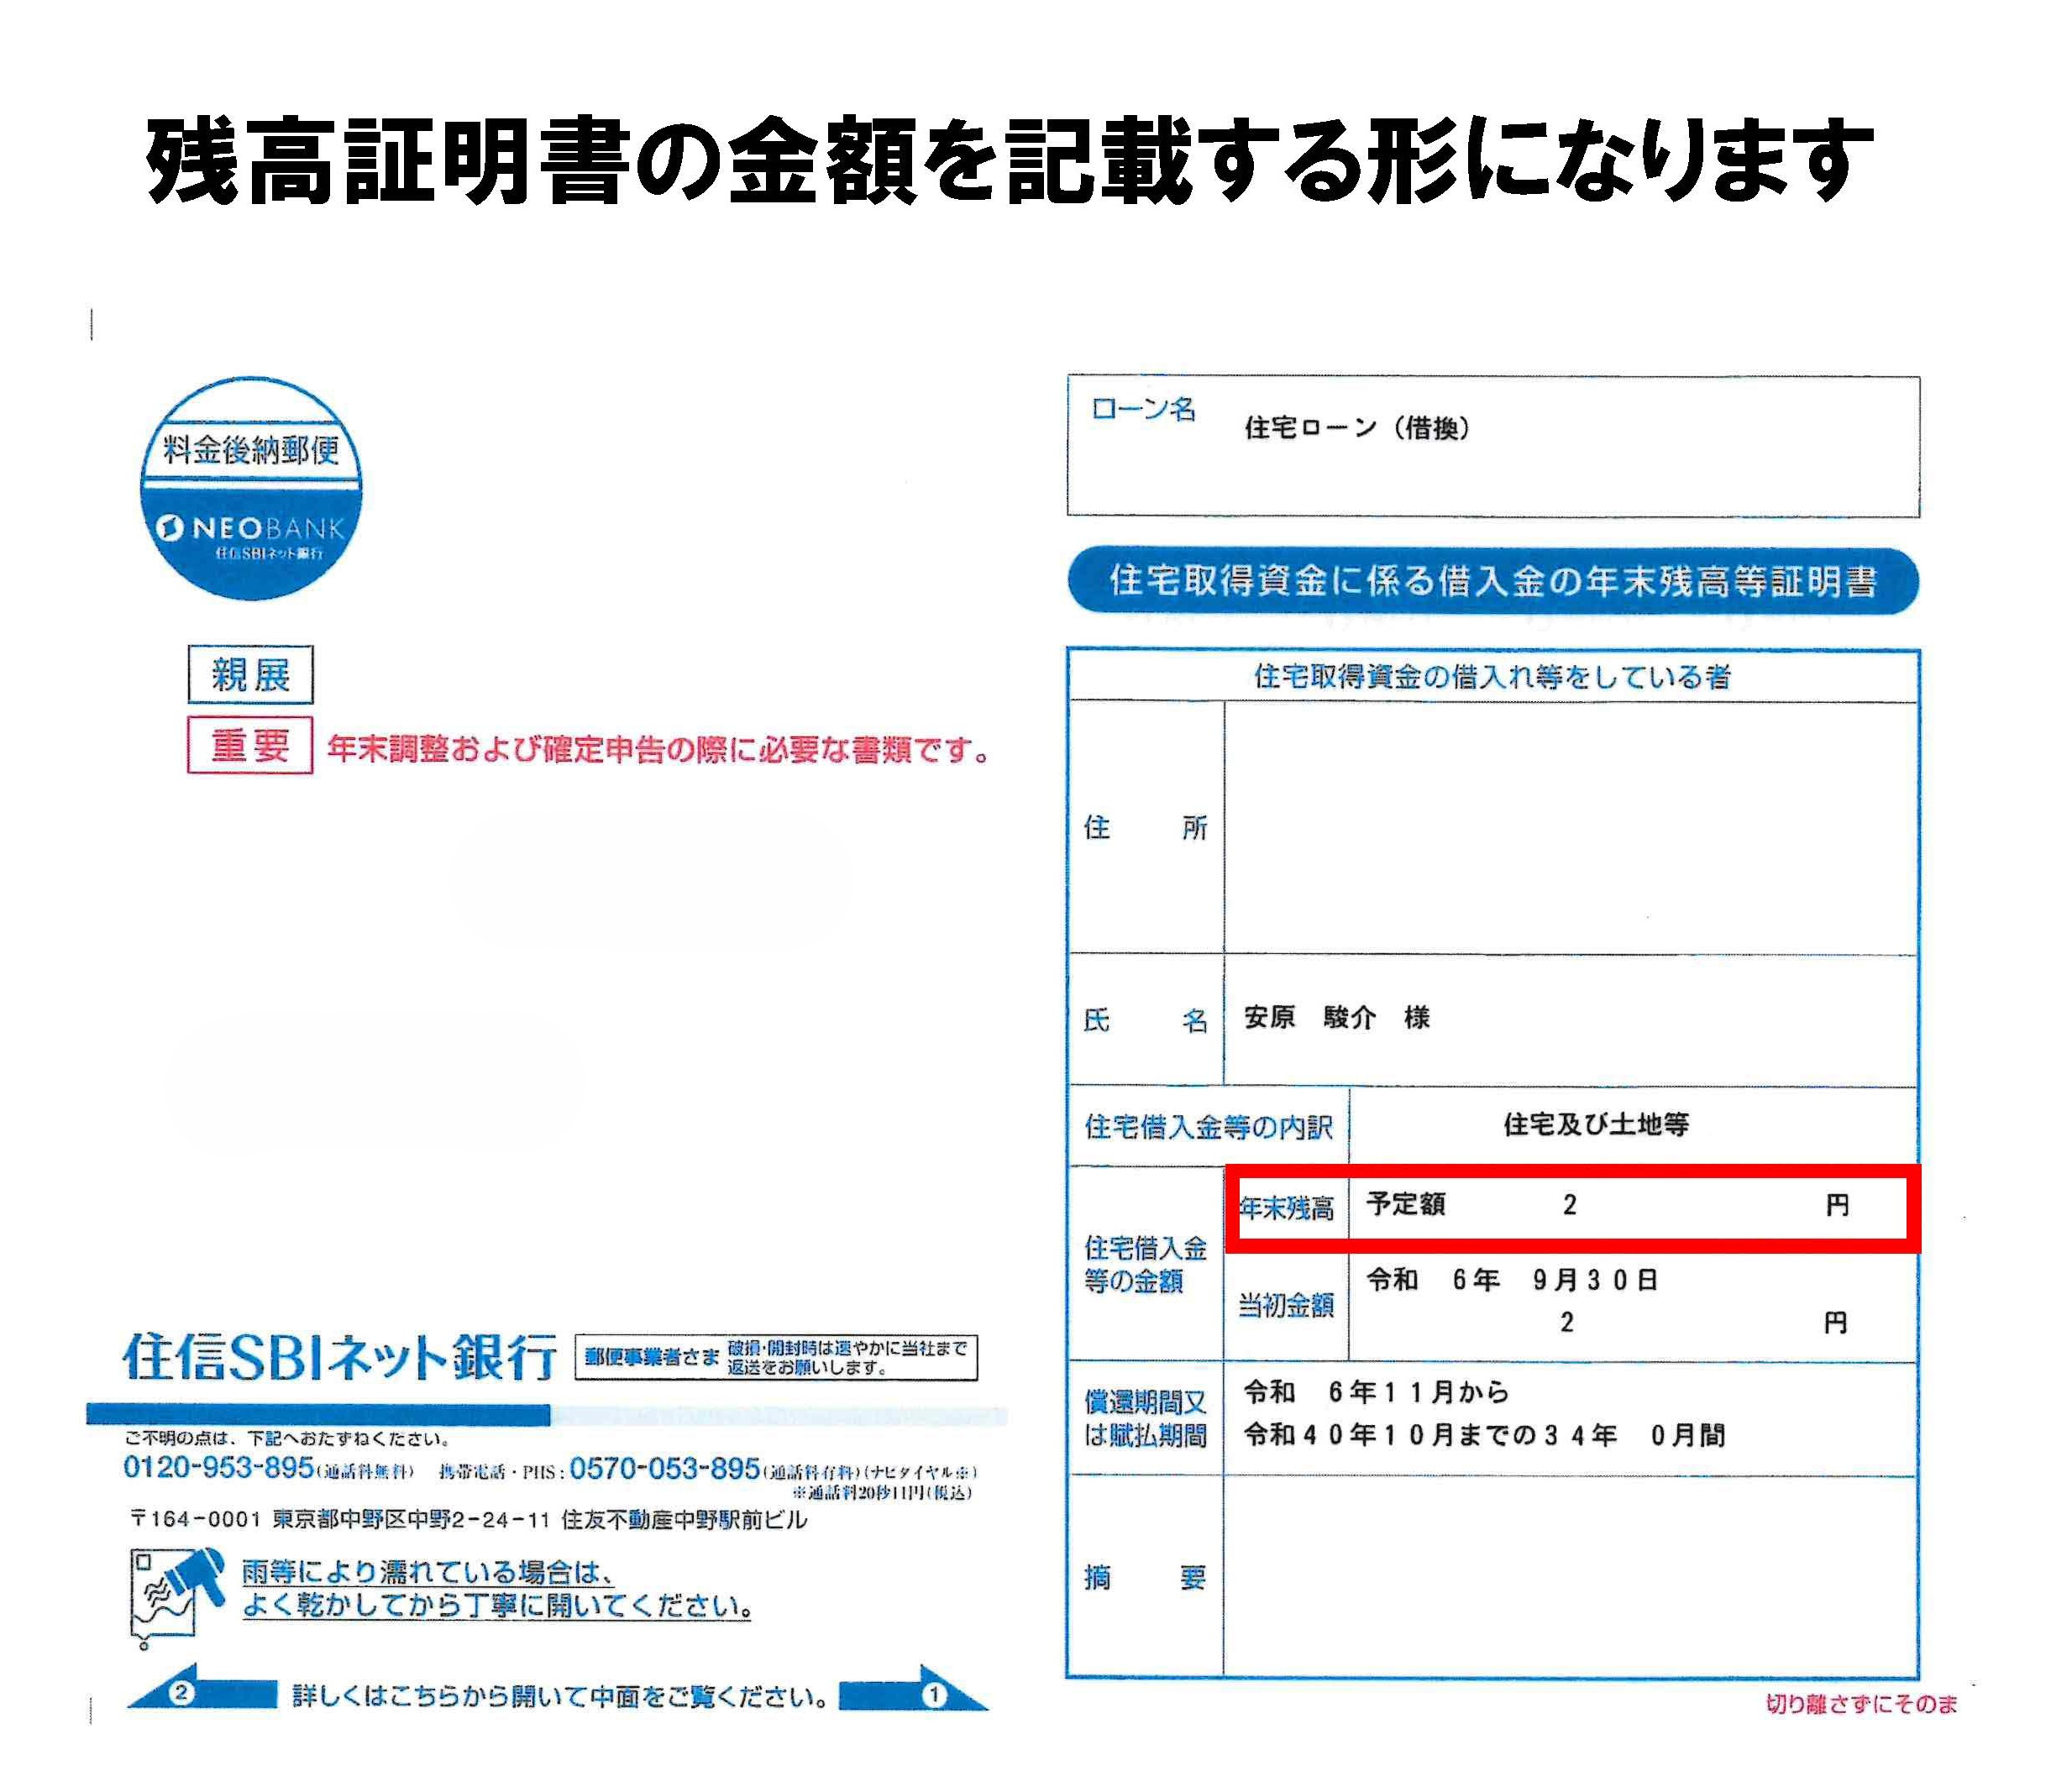
| ■ 住宅借入金等の年末残高(1枚目・2枚目) | 銀行から届いた「年末残高等証明書」を見て記入(ローンが2本ある方は2枚目も記入) | 内訳:住宅のみ/土地のみ/住宅及び土地 年末残高:◯◯円 当初金額:◯◯円 連帯債務:あり/なし |
5. スマホで簡単!自宅申告(作成・送信)の5ステップ
「事前入力メモ」が完成したら、スマホから国税庁ホームページ「確定申告書等作成コーナー」へアクセスします。画面の案内に沿って入力・操作すれば、自動計算で確定申告書の作成・送信が完了します!
- スマホで「国税庁 確定申告書等作成コーナー」を検索して開き、「作成開始」>「スマートフォンを使用してe-Tax」をタップします。
- マイナポータルアプリで利用者証明用パスワード(数字4桁)を入力し、マイナンバーカードをスマホ背面に当ててログインします。
- 「マイナポータルと連携する」を選ぶと、各種証明書データを一括取得して自動入力できます。
- 収入・所得の選択画面で「給与」を選び、「カメラで源泉徴収票を読み取る」をタップします。
- 勤務先から受け取った「源泉徴収票」をスマホカメラで撮影すると、支払金額や源泉徴収税額が自動入力されます。内容が合っているか確認して次へ進みます。
- 控除の選択画面で「(特定増改築等)住宅借入金等特別控除」の「入力する」をタップします。
- アンケート形式で順番に選択・入力します:
・「住宅の新築又は土地の取得」「中古住宅の取得」などの区分を選択し、居住開始年月日や住宅の性能区分(長期優良・ZEH・省エネ基準適合・その他)を選びます。
・前章で作成した「事前入力メモ」を見ながら、契約日・取得対価の額(個人売主の中古で内訳がない場合は一括総額)・床面積・土地面積・補助金有無・共有持分を入力します。
・登記事項証明書の右上に記載された「不動産番号(13桁)」を入力すると、登記事項証明書の原本提出を省略できます。 - 年末残高証明書の入力:手元の「年末残高等証明書」を見ながら、内訳(住宅のみ/土地のみ/住宅及び土地等)、年末残高、当初金額を入力します(マイナポータル連携で銀行から「調書方式」のデータが自動連携されている場合は確認のみでOKです)。
住宅ローン控除で確定申告を行うと、申請済みの「ワンストップ特例」はすべて自動的に無効になります!必ずこの確定申告画面の「寄附金控除」欄で、すべてのふるさと納税分(寄附金受領証明書の内容)も合わせて入力してください。
医療費控除や生命保険料控除の追加がある方は続けて入力し、最後に還付金を受け取る「申告者ご本人名義の銀行口座」を入力します。
- 添付書類のイメージデータ(PDF・写真)送信:スマホ画面の案内に従い、売買契約書(写)・建設住宅性能評価書(写)・年末残高等証明書などをスマホのカメラで撮影してそのままデータ添付(同時送信)できます。
- マイナンバーカードで電子署名して送信:署名用電子証明書パスワード(英数字6〜16文字)を入力し、マイナンバーカードを読み取って送信完了です!
- 控えPDFの保存と「申告書等送信票(兼送付書)」の確認:送信完了画面から必ず「申告書の控え(PDF)」をダウンロードして保存してください。その中の「申告書等送信票(兼送付書)」(見本④)を見て、「別途提出」欄に○印がある書類(スマホで画像添付しなかった書類)のみ、印刷した送信票と一緒に税務署(福岡国税局業務センター)へ郵送または持参します。
6. 確定申告が終わった後(2年目以降の年末調整手続き・実物見本)
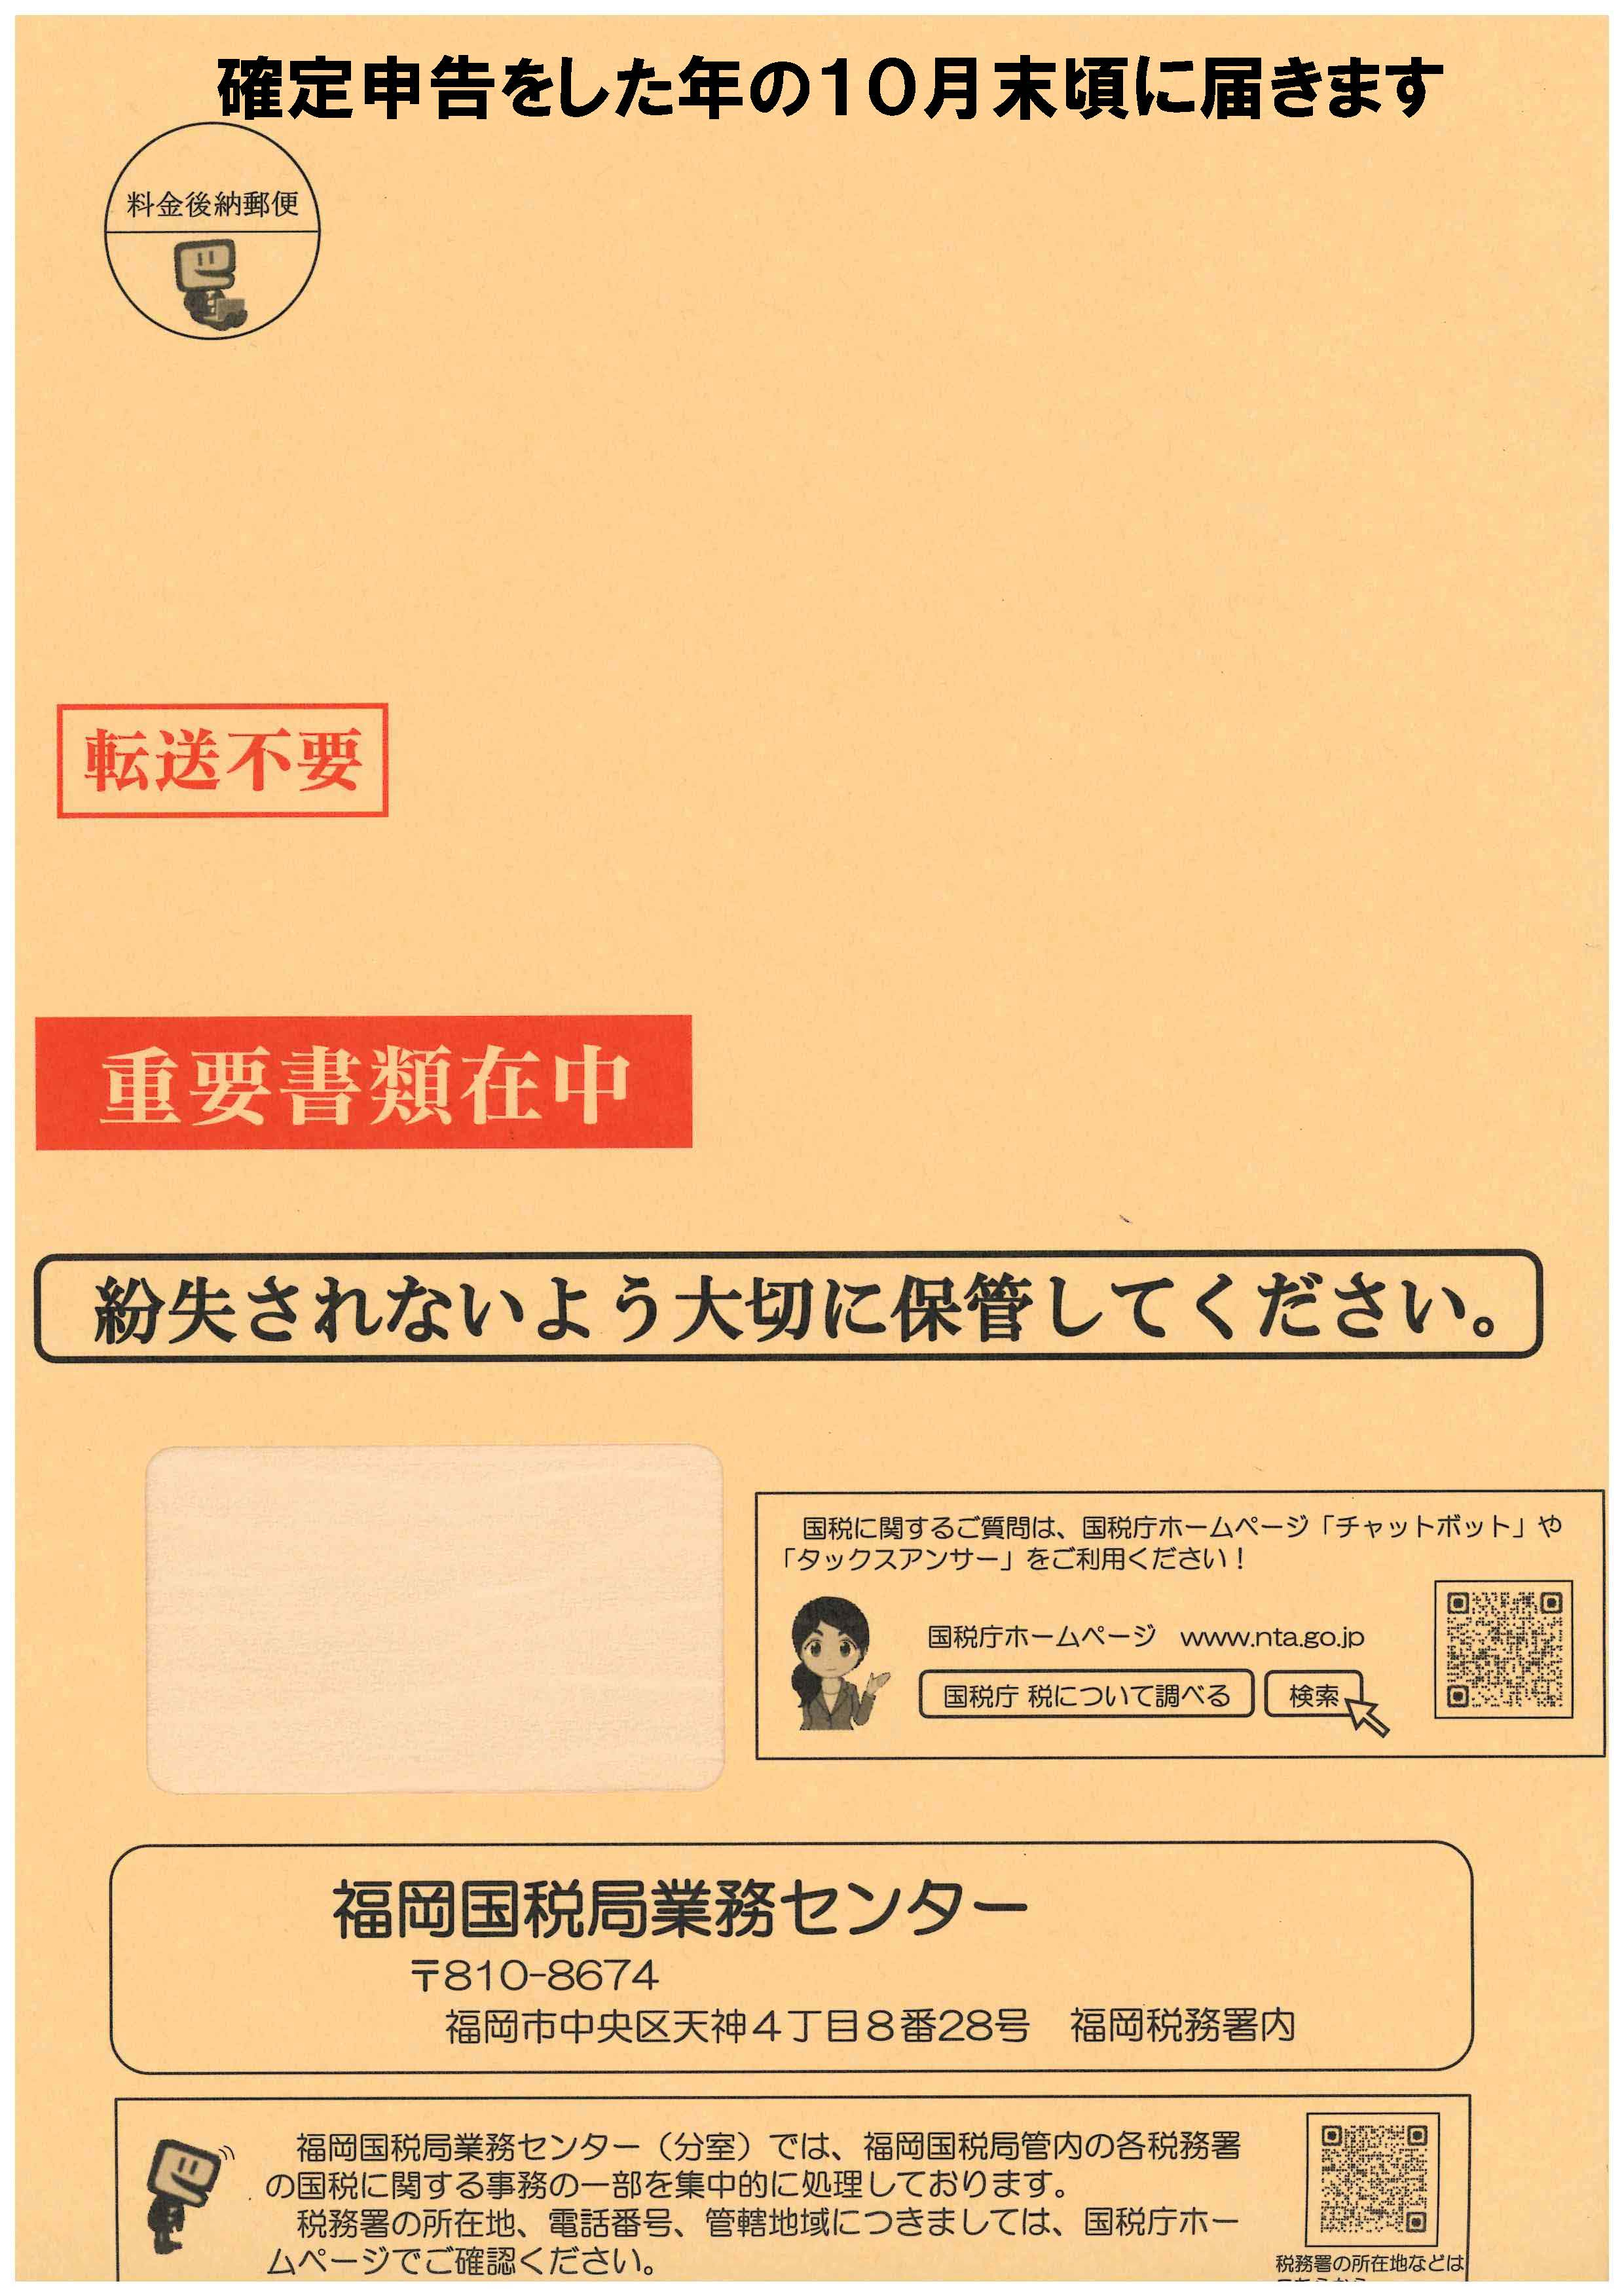
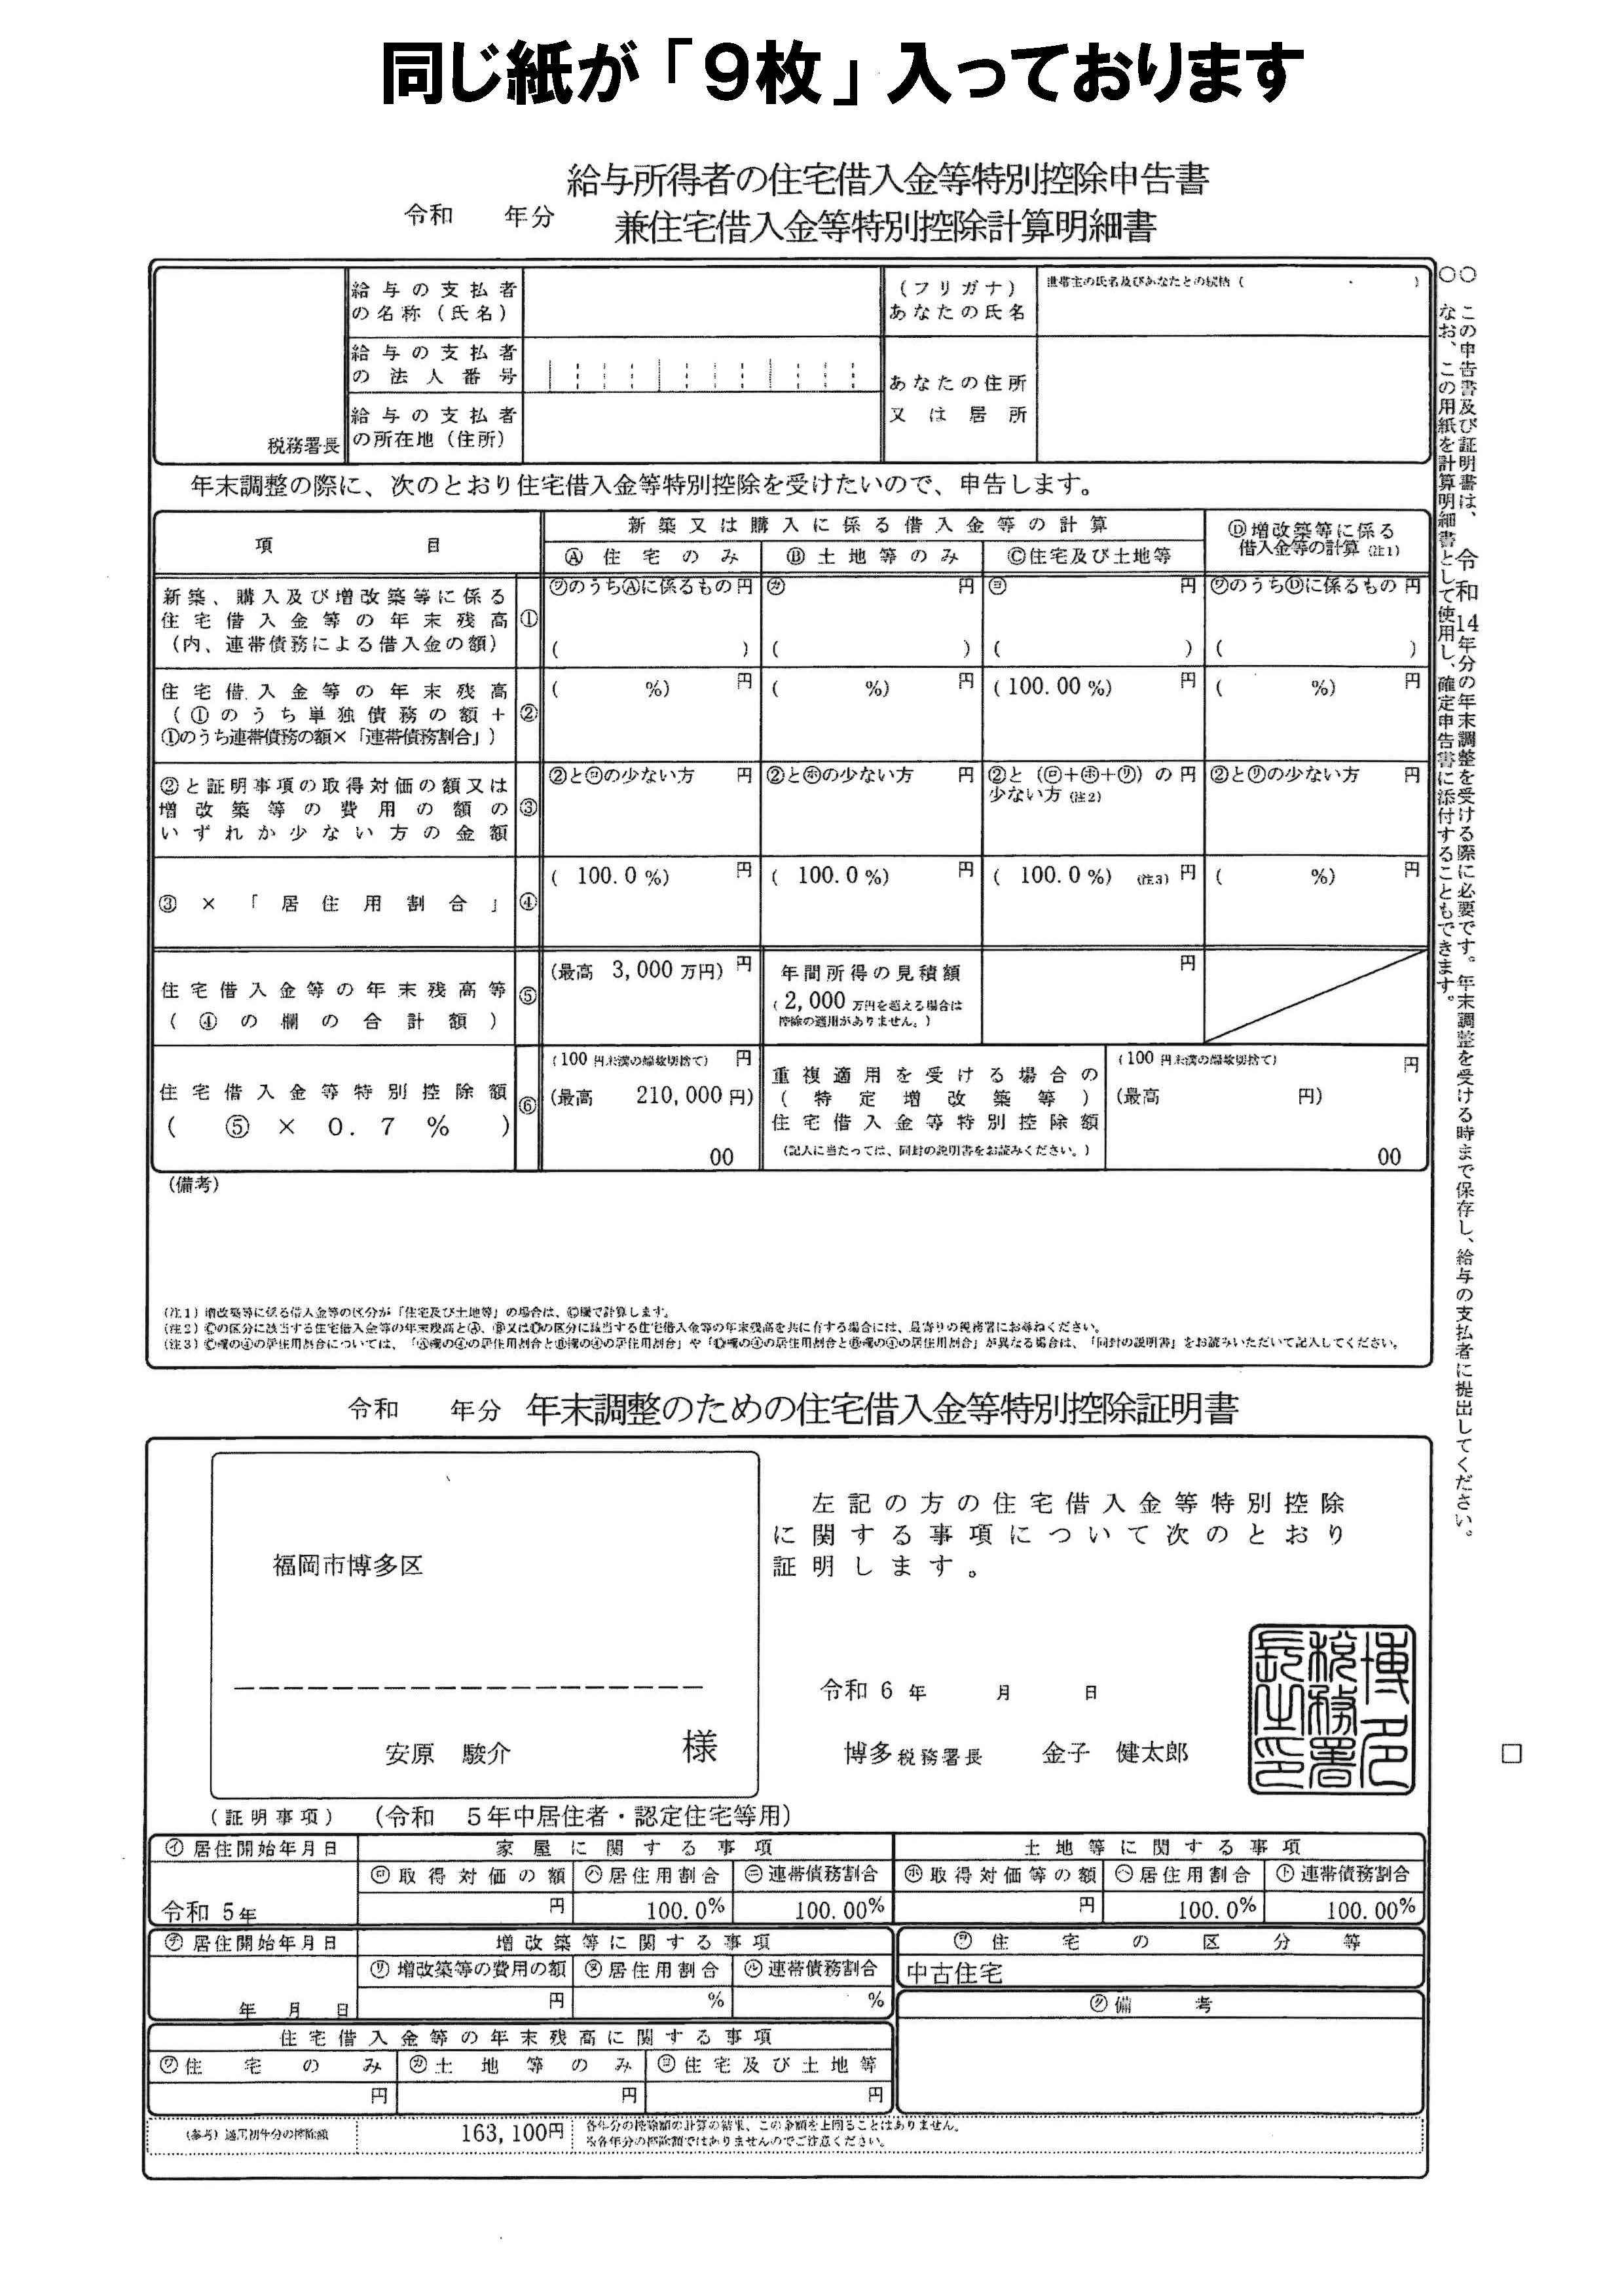
1年目の確定申告を済ませると、確定申告をした年の10月末頃に、税務署(福岡国税局業務センター)から茶封筒で重要書類が届きます。2年目以降は税務署での確定申告は不要となり、毎年ご勤務先の「年末調整」で以下の書類を提出するだけで控除が受けられます。
7. お困りの際の相談窓口・サポート一覧
スマホの操作方法や確定申告書の入力でご不明な点がある場合は、国税庁の専用サポート窓口や動画チャンネル、または当社担当者までお気軽にご相談ください。
「住宅ローン控除の入力方法」で検索すると、スマホ画面の実際の操作手順を動画で確認できます。
国税庁ホームページの「チャットボット」や「タックスアンサー」から24時間いつでも質問を入力して回答を確認できます。
TEL:0570-01-5901(全国一律市内通話料金)
※マイナポータル連携や作成コーナーの画面操作に関する専用相談窓口です。
確定申告書の内容に関するご不明点は、お住まいの地域を管轄する税務署へお電話ください。
(福岡国税局業務センター:〒810-8674 福岡市中央区天神4丁目8番28号 福岡税務署内)
「自分の物件がどの性能区分かわからない」「書類が見当たらない」など、
弊社でご契約いただいたお客様はいつでも担当スタッフまでご連絡ください!